В районе с повышенным риском наводнения страхование жилья может стоить дороже
Экстремальные погодные явления участились, и это находит отражение в страховании жилья: страховщики учитывают, находится ли недвижимость в районе с повышенным риском штормов или наводнений. Тем не менее, как в отделе страхования жилья Swedbank, так и в If Kindlustus подчеркивают, что риски каждого объекта оцениваются индивидуально.
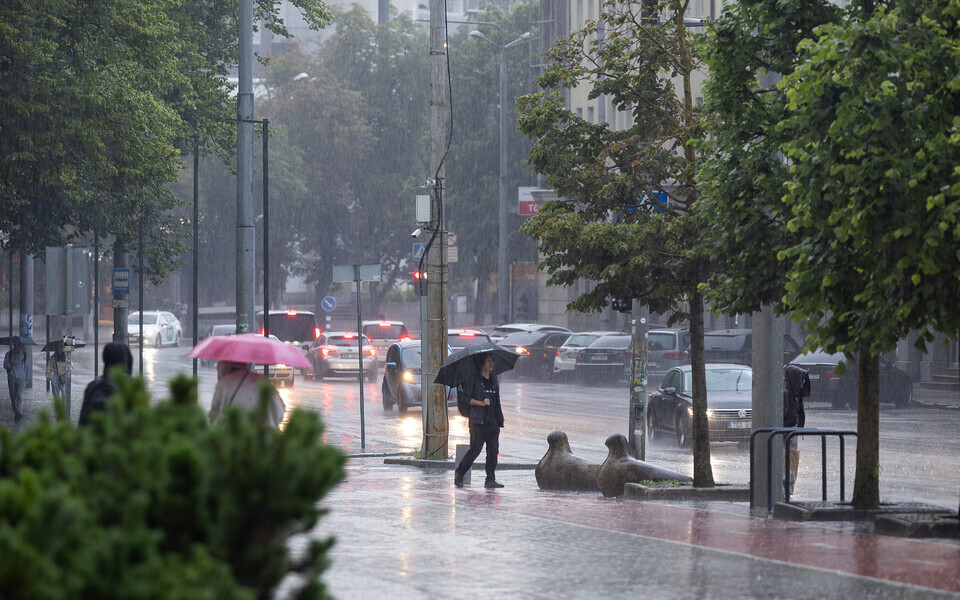
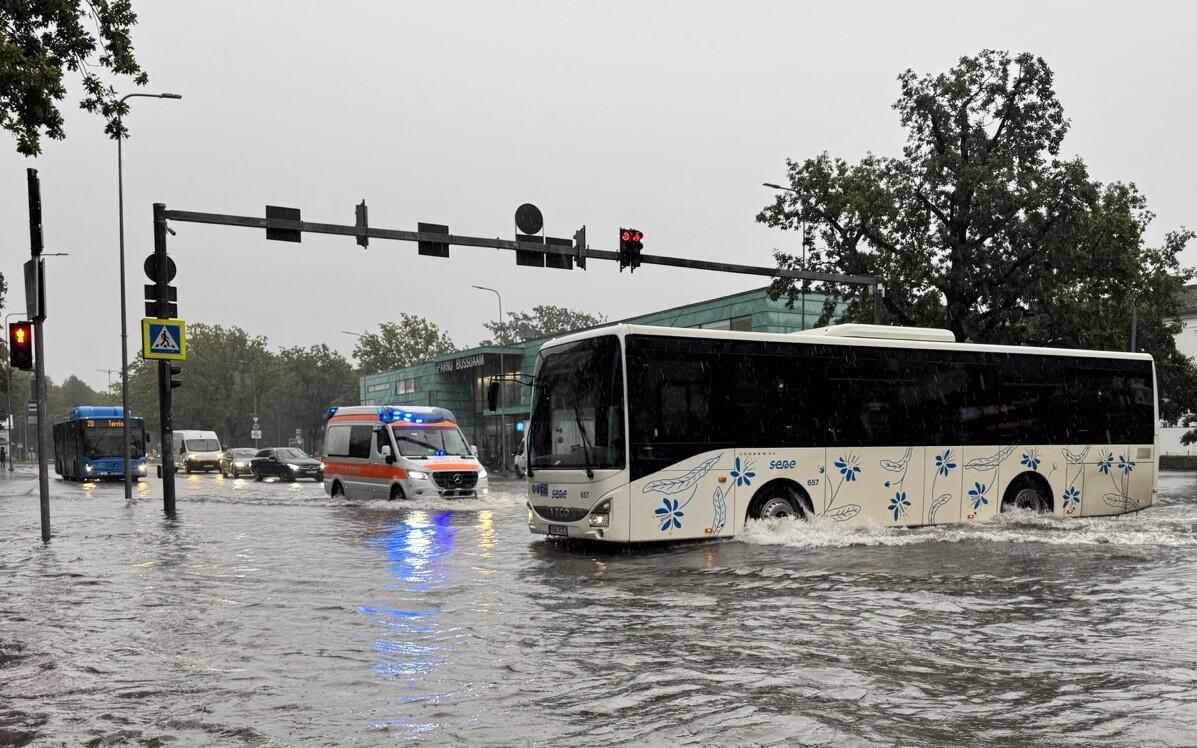
Всего месяц назад в Пярну из-за необычно сильного ливня произошли наводнения, которые значительно увеличили количество страховых случаев, поданных в страховые компании, поскольку вода затопила подвалы, гаражи и первые этажи зданий, а также проникла через крыши.
Руководитель сферы страхования жилья Swedbank Сандра Дыба рассказала ERR, что дома, пострадавшие от штормов, града и наводнений, становятся все более привычным явлением, так как экстремальные погодные явления происходят все чаще.
В связи с этим страховой взнос за недвижимость, расположенную в районе с повышенным риском наводнений или штормов, может быть выше, хотя при страховании жилья риски каждого объекта оцениваются индивидуально, отметила Дыба.
"При этом прибрежное расположение или прошлые природные убытки не означают автоматически, что имущество нельзя застраховать или что будущий ущерб останется невозмещенным", – добавила она.
Эксперт по страхованию If Kindlustus Харди Саарнийт отметил, что они не выделяют регионы с повышенным риском наводнений в отдельную ценовую категорию, поэтому страхование жилья, например, в Пярну не является автоматически более дорогим, чем в каком-либо другом регионе Эстонии. Тем не менее, при заключении договора учитываются факторы риска, к числу которых относится и местоположение недвижимости.
"При оценке риска наводнения мы руководствуемся в числе прочего картами зон риска затопления Земельного департамента, которые помогают оценить потенциальную угрозу затопления конкретного объекта недвижимости, – пояснил Саарнийт. – Если здание находится в зоне с высоким риском затопления, к договору страхования может применяться особое условие, согласно которому ущерб, вызванный наводнением, не возмещается".
Кроме того, есть и отдельные локации с очень высоким уровнем риска, в основном непосредственно у побережья, где If вообще не предлагает страхование жилья.
Саарнийт подчеркнул, что предыдущее наводнение или расположение в Пярну не обязательно означают более высокий страховой взнос или отсутствие покрытия, так как значение имеют оценка рисков конкретного объекта и объем защиты, согласованный в договоре страхования.
Руководитель сферы страхования жилья Swedbank отметила, что если договор страхования заключается после начала шторма или наводнения либо тогда, когда возникновение ущерба уже неизбежно, это не считается неожиданным и непредвиденным происшествием. В остальных случаях подобные ситуации, включая ущерб от штормов и наводнений, являются страховыми случаями, которые компенсируются в соответствии с условиями.
"Если в будущем этот же регион накроет новый шторм или наводнение, это обычно рассматривается как новый страховой случай. Однако решение о выплате компенсации зависит от конкретных обстоятельств", – отметила Дыба.
Она привела в пример ситуацию, когда повреждение было связано с ранее не устраненным ущербом, ненадлежащим содержанием здания или другими обстоятельствами, не вызванными новым неожиданным событием, – в таком случае страховая компания может уменьшить сумму выплаты или отказать в ней.
По опыту прошлых лет, причиненный штормом ущерб в Эстонии чаще всего связан с оторванными частями крыш, сломанными деревьями и унесенными ветром предметами, такими как батуты или садовая мебель. Дыба отметила, что последние сильные ливни также привели к учащению наводнений и других видов ущерба от воды.
Согласно прогнозу синоптиков, сильный ветер и дождь также ожидаются в пятницу вечером и в ночь на субботу.
Редактор: Ирина Догатко