Суд встал на сторону квартирного товарищества в споре со страховой компанией после пожара
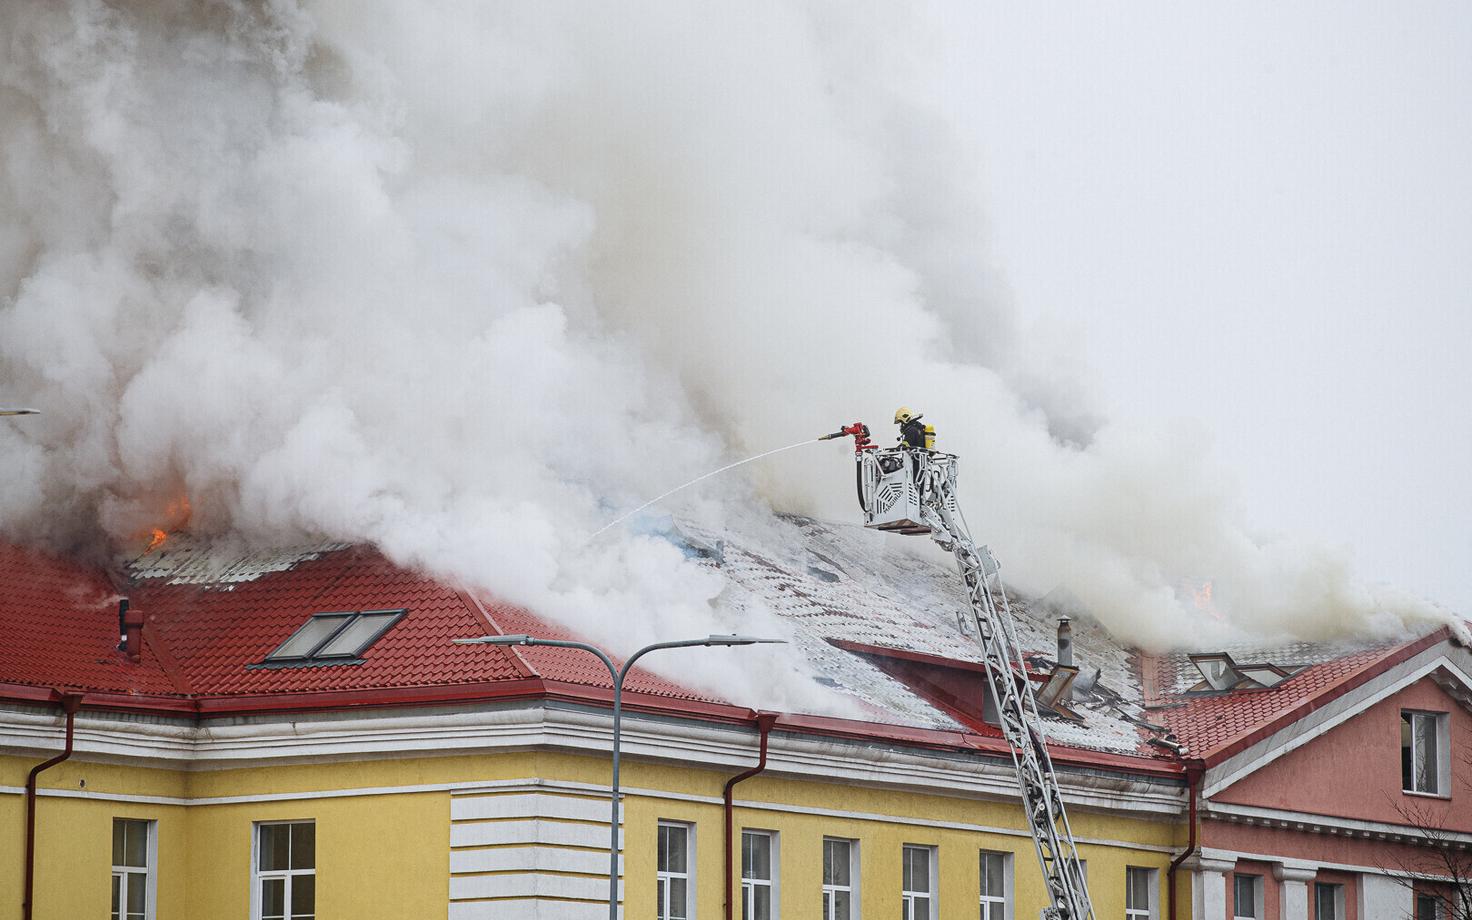
Харьюский уездный суд отклонил иск страховой компании о взыскании с квартирного товарищества и владельца одной из квартир выплаченного возмещения ущерба после пожара в многоквартирном доме на улице Паэ в Таллинне. Суд подчеркнул, что при предъявлении регрессного требования страховщик также обязан соблюдать принцип добросовестности и учитывать все обстоятельства, повлиявшие на возникновение ущерба.
Спор касался пожара, произошедшего 7 апреля 2022 года в многоквартирном доме по адресу Паэ, 25. Страховая компания возместила ущерб и расходы, связанные с шестью квартирами, а по итогам разбирательства потребовала от квартирного товарищества и одного из собственников квартир выплатить 145 086,26 евро. В сумму входили, в частности, расходы на восстановление квартир, поврежденное домашнее имущество и временное жилье.
Страховая компания утверждала, что пожар начался в дымоходе камина одной из квартир, а недостатки противопожарной безопасности здания способствовали увеличению ущерба.
Суд не счел доказанным, что возгорание началось именно в указанном дымоходе. Также суд не установил, что квартирное товарищество нарушило свои обязанности по управлению общим имуществом дома. Вместе с тем отсутствие нарушения со стороны товарищества само по себе не исключает всех возможных требований о возмещении ущерба, поэтому суд рассмотрел и другие правовые основания иска, а также возможность уменьшения суммы компенсации.
В суде страховая компания пояснила, что при заключении договоров не проверяла общее состояние здания, поскольку страховала отдельные квартиры и не считала состояние всего дома определяющим фактором при их страховании. Однако свое требование о возврате выплаченных средств она обосновывала именно предполагаемыми строительными дефектами здания и недостатками противопожарной безопасности.
По оценке суда, это противоречие необходимо учитывать при рассмотрении требований. На состояние квартиры и риск ее повреждения влияют также крыша здания, несущие конструкции и решения в области пожарной безопасности. Профессиональная страховая компания должна уметь определять, какая информация необходима для оценки рисков, и задавать понятные вопросы для ее получения, отметил суд.
При этом, добавил суд, это не означает, что перед заключением каждого договора страхования необходимо проводить технический аудит здания. Отсутствие такой проверки также не исключает автоматически возможность последующего регрессного требования. При применении принципа добросовестности решающее значение имеют поведение сторон и все обстоятельства предъявления конкретного требования в совокупности.
Суд не отрицал, что квартиры и домашнее имущество получили повреждения. Обоснованными были признаны и расходы на временное жилье, поскольку после пожара здание стало непригодным для проживания, в нем отсутствовало электричество и наблюдалась значительная влажность.
Однако отдельно следовало оценить, какую часть увеличения ущерба можно было предотвратить с помощью разумных мер по очистке и осушению помещений. Суд также учел обстоятельства, связанные с тем, что после пожара здание осталось без защиты от внешних воздействий. В качестве дополнительного основания суд указал, что даже если бы у квартирного товарищества существовала обязанность возместить ущерб, с учетом всех обстоятельств было бы явно несправедливо возлагать на него всю сумму компенсации. Поэтому размер возмещения был уменьшен до нуля.
Суд отмечает, что регрессное требование страховой компании к квартирному товариществу не исключено автоматически. Обоснованность такого требования необходимо оценивать с учетом обстоятельств каждого конкретного случая, основания ответственности и факторов, повлиявших на формирование ущерба.
Решение суда еще не вступило в силу.
На определение суда можно подать частную жалобу в Таллиннский окружной суд в течение 15 дней со дня его вручения.
В апреле прошлого года передача ETV "Impulss" рассказывала, что на многоквартирном доме на улице Паэ в Таллинне, сгоревшем примерно тремя годами ранее, до сих пор не было полноценной крыши, поскольку страховая компания отказывалась покрывать расходы на ее восстановление.
Страховка коробки здания и крыши 77-квартирного дома была оформлена квартирным товариществом в норвежской страховой компании Gjensidige.
Редактор: Ирина Киреева