Эксперт рассказала, как продать жилье с кредитом и не переплатить за досрочное погашение
Продажа недвижимости, на которой еще есть жилищный кредит, требует дополнительных действий. Когда нужно уведомить банк, как проходит сделка у нотариуса, можно ли досрочно погасить кредит без дополнительных расходов и что происходит с оставшейся после продажи суммой? Об этом рассказала руководитель по развитию сферы жилищных кредитов Luminor Маргит Вольт.
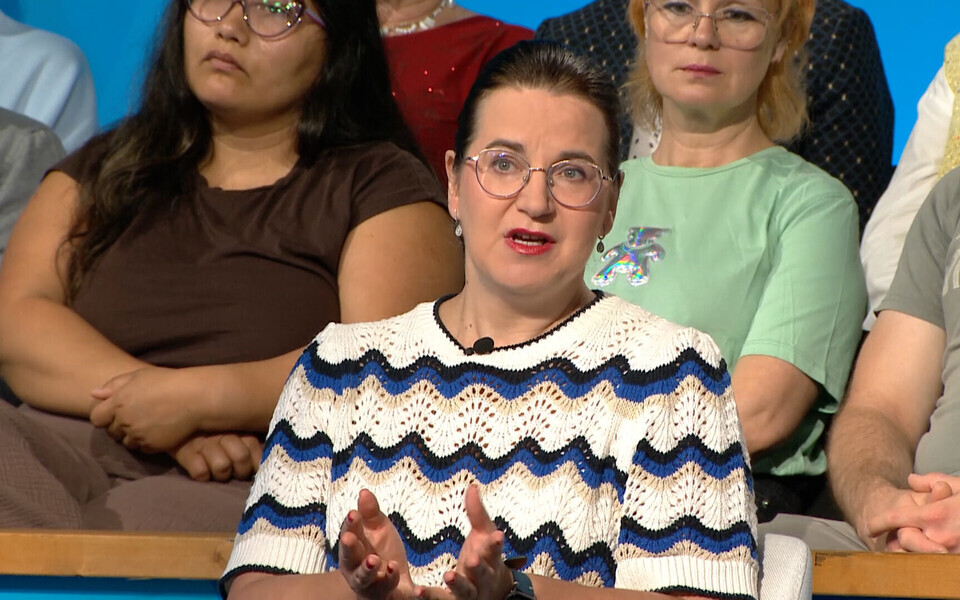
"Если клиент хочет продать недвижимость, приобретенную в кредит, важно учитывать, что в нотариальной сделке должен участвовать в том числе банк, в котором был оформлен кредит", – предупредила в передаче "Просто лето" Маргит Вольт.
Она подчеркнула, что о планируемой продаже недвижимости банк следует уведомить как можно раньше. В идеале — примерно за три месяца до сделки. Это, в частности, позволит избежать комиссии за досрочное погашение кредита.
"Когда дата нотариальной сделки назначена и покупатель найден, следует еще раз связаться с банком – как минимум за две недели до сделки. После этого банк подготовит необходимые для нотариальной сделки документы, и клиент сможет досрочно погасить кредит без комиссии, если он своевременно уведомил банк, – пояснила она, уточнив, что условия досрочного погашения подробно прописаны в кредитном договоре, и в разных банках они могут отличаться. – Если у клиента кредит с плавающей процентной ставкой и он уведомляет банк за три месяца, досрочное погашение обычно является бесплатным".
"Кроме того, в кредитных договорах могут быть предусмотрены специальные условия – например, сниженная комиссия за досрочное погашение или полное освобождение от нее. Поэтому, если клиент планирует досрочно погасить кредит, в первую очередь стоит внимательно проверить условия своего кредитного договора", – добавила руководитель по развитию сферы жилищных кредитов банка.
При оформлении нового кредита действуют условия, которые актуальны на момент заключения нового кредитного договора. Это касается всех индивидуальных условий клиента, прежде всего размера кредита и процентной ставки, а также других согласованных условий и возможной комиссии за досрочное погашение.
Клиент снова может договориться с банком о более выгодных условиях или об освобождении от комиссии либо воспользоваться стандартными условиями.
"Под стандартным условием я имею в виду, в частности, правило о трехмесячном уведомлении. Но здесь тоже возможны исключения. При этом сроки и условия могут различаться в зависимости от банка, – сказала Вольт. – После завершения нотариальной сделки и погашения кредитных обязательств, вся оставшаяся сумма перечисляется на банковский счет клиента. Дальше уже он сам решает, использовать ли эти деньги для покупки новой недвижимости или распорядиться ими другим способом".
"Роль банка в нотариальной сделке заключается в том, чтобы обеспечить правильное погашение кредитных обязательств клиента. Представитель банка подтверждает в нотариальной сделке размер оставшейся задолженности по кредиту, а после его погашения дает согласие на прекращение или освобождение ипотеки и подписывает необходимые документы", – уточнила она.
Редактор: Эллина Качан